2020年中国移动互联网服务行业分析 市场深度调研与发展前景预测——聚焦互联网数据服务
一、行业概述
2020年,中国移动互联网服务行业在新型基础设施建设加速、5G网络规模化部署及疫情催化下,迎来深刻变革。互联网数据服务作为核心细分领域,涵盖数据采集、存储、计算、分析及应用等全链条,成为支撑数字经济发展的关键底座。本报告基于市场深度调研,剖析2020年行业现状与竞争格局,并对未来发展前景进行预测。
二、市场深度调研
(一)市场规模与增长
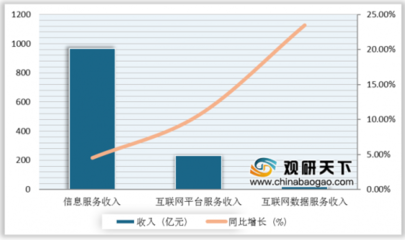
2020年,中国移动互联网数据服务市场规模突破千亿元,同比增长约25%。增长动力主要来自:企业数字化转型需求爆发、在线经济(远程办公、在线教育、电商直播)流量激增、以及政府“上云用数赋智”行动推动。尽管一季度受疫情影响增速放缓,但二季度后快速回升,全年保持韧性增长。
(二)用户需求特征
需求呈现分层化:头部互联网企业追求高性能、低时延的实时数据处理;中小企业侧重低成本、易部署的云化数据服务;政府与公共事业部门注重数据安全与合规共享。疫情催生对数据可视化、远程协作分析工具的刚性需求,数据服务从“支撑工具”向“决策引擎”演进。
(三)竞争格局
市场格局呈现“哑铃型”结构:一端是阿里云、腾讯云、华为云等综合云服务商,凭借基础设施优势占据主导地位,通过PaaS层数据服务绑定客户;另一端是垂直领域数据服务商,聚焦金融风控、营销洞察、工业大数据等场景,以专业化能力构建壁垒。电信运营商依托网络与边缘计算资源加速切入数据服务市场,竞争趋于多元化。
(四)技术趋势
2020年,云原生架构成为数据服务的主流部署方式,存算分离、数据湖仓一体化技术走向成熟;隐私计算(联邦学习、安全多方计算)在金融、医疗领域试点应用,解决数据流通与隐私保护矛盾;边缘计算与5G结合,推动数据服务向低时延场景延伸。
(五)政策与监管环境
“新基建”政策明确数据中心、5G、工业互联网等方向,为数据服务提供基础设施保障。《数据安全法(草案)》提请审议,《个人信息保护法(草案)》公开征求意见,监管趋严倒逼企业强化数据治理能力,合规服务成为市场新需求。
三、发展前景预测
(一)市场规模预测
预计2021-2023年,中国移动互联网数据服务市场将保持年均20%以上增速,2023年市场规模有望达到2000亿元。核心驱动包括:5G应用场景深化(如车联网、工业互联网)带来海量数据服务需求;企业数字化从“上云”向“用数”转型,数据中台、智能分析等服务渗透率提升。
(二)技术演进方向
- 智能化:AI与数据服务深度融合,实现自动化数据准备、智能洞察和增强分析;
- 实时化:批流一体技术普及,金融交易、实时推荐等场景推动数据服务向毫秒级响应演进;
- 边缘化:边缘数据服务与云端协同,满足物联网、自动驾驶等低时延场景需求;
- 可信化:隐私计算技术规模化落地,数据服务商将构建“数据可用不可见”的核心能力。
(三)市场结构变化
综合云服务商与垂直数据服务商的竞合关系将深化,通过生态合作提供一体化解决方案。中小企业数字化转型需求释放,催生轻量化、订阅制的数据服务产品。行业集中度预计稳中有升,但场景化创新仍为中小企业留有空间。
(四)挑战与建议
面临数据安全合规成本上升、高端数据人才短缺、同质化竞争加剧等挑战。建议企业:一是强化数据治理与安全能力,构建合规竞争优势;二是深耕垂直行业 know-how,提供差异化服务;三是加强与5G、AI技术协同,布局边缘数据服务新赛道。
四、
2020年是中国移动互联网数据服务行业从“规模扩张”向“价值深耕”转变的关键之年。在政策、技术与需求的多重驱动下,行业将保持高速增长,同时竞争焦点从资源供给转向数据智能与场景赋能。企业需把握技术趋势、筑牢合规底线,方能在未来市场中占据先机。
如若转载,请注明出处:http://www.bzemju.com/product/57.html
更新时间:2026-11-21 05:06:27